Hướng dẫn xây dựng báo cáo phát triển bền vững ESG, xác định ma trận tính trọng yếu (Materiality Assessment), tích hợp chỉ số kiểm kê carbon vào báo cáo thường niên cho doanh nghiệp.
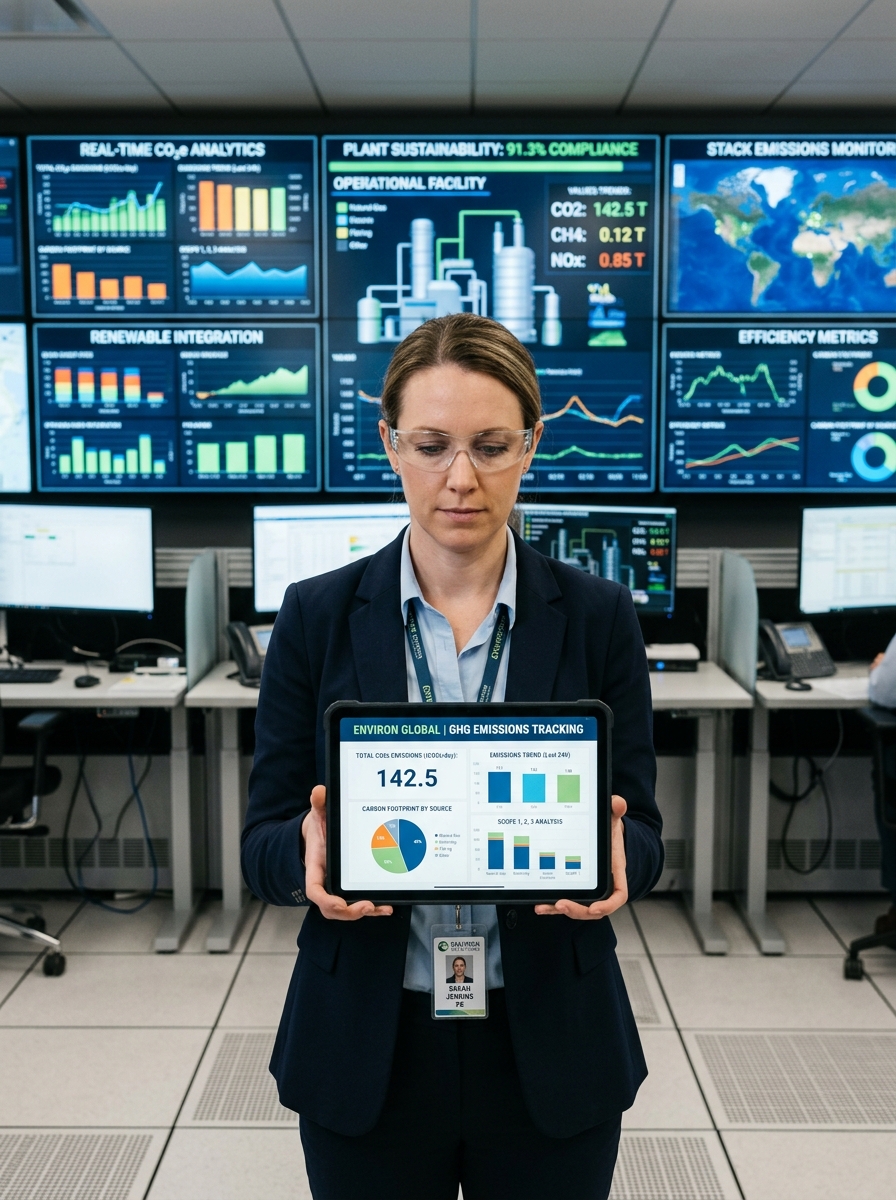
Báo cáo ESG (Environment - Môi trường, Social - Xã hội, Governance - Quản trị) đã vượt khỏi khuôn khổ một tài liệu truyền thông thương hiệu để trở thành điều kiện tiên quyết trong việc tiếp cận nguồn vốn vay xanh ưu đãi từ các ngân hàng và quỹ đầu tư quốc tế.
1. Ba trụ cột cốt lõi trong bộ khung ESG
- Trụ cột Môi trường (E - Environmental): Đo lường tác động của doanh nghiệp đối với thiên nhiên: Mức tiêu thụ năng lượng, lượng phát thải KNK Scope 1 & 2, lượng nước tái sử dụng, tỷ lệ rác thải được tái chế và tuân thủ các quy chuẩn bảo vệ môi trường.
- Trụ cột Xã hội (S - Social): Đánh giá mối quan hệ với người lao động và cộng đồng: An toàn vệ sinh lao động, đào tạo nâng cao kỹ năng, bình đẳng giới, và các chương trình an sinh xã hội địa phương.
- Trụ cột Quản trị (G - Governance): Đánh giá tính minh bạch và liêm chính: Cơ cấu Hội đồng quản trị, chính sách chống tham nhũng, quản trị rủi ro chuỗi cung ứng và công bố thông tin minh bạch cho cổ đông.
2. Lựa chọn khung tiêu chuẩn báo cáo phù hợp
Hiện có hai khung tiêu chuẩn được áp dụng rộng rãi nhất tại thị trường Việt Nam:
- Tiêu chuẩn GRI (Global Reporting Initiative): Toàn diện, tập trung vào tác động của doanh nghiệp đối với nền kinh tế, môi trường và con người (nguyên tắc trọng yếu tác động).
- Tiêu chuẩn ISSB (IFRS S1 & S2): Do Hội đồng Tiêu chuẩn Bền vững Quốc tế ban hành, tập trung vào rủi ro khí hậu ảnh hưởng trực tiếp đến giá trị dòng tiền tài chính của doanh nghiệp.
3. Hỗ trợ từ Minh Ngọc SDC
Chúng tôi cung cấp lộ trình 4 bước giúp doanh nghiệp hoàn thiện báo cáo ESG: Đánh giá hiện trạng khoảng cách (Gap Analysis) - Xác định ma trận trọng yếu - Thu thập & chuẩn hóa số liệu phát thải năng lượng - Soạn thảo và kiểm toán báo cáo theo chuẩn quốc tế.
Minh Ngọc SDC
Đơn vị tư vấn chuyên sâu về kiểm kê khí nhà kính, an toàn hóa chất, ĐTM và giấy phép môi trường.